歌尔股份研究报告 元宇宙硬件巨头扬帆起航
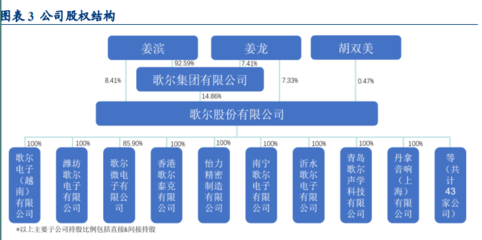
一、公司概况:声光电领域精密制造龙头
歌尔股份有限公司(简称“歌尔股份”)成立于2001年,是全球领先的精密零组件和智能硬件整机研发制造商。公司以声学起家,逐步拓展至光学、微电子、精密结构件等领域,形成“精密零组件+智能硬件整机” dual 驱动业务模式。核心客户涵盖全球科技巨头,在TWS耳机、VR/AR、智能穿戴等赛道占据关键卡位。
二、行业机遇:元宇宙东风已至,硬件入口率先受益
元宇宙作为下一代互联网形态,预示着交互方式从二维向三维沉浸式演进。VR/AR设备是开启元宇宙的核心硬件入口。据IDC预测,2025年全球VR头显出货量将超3000万台,AR眼镜亦将迎来爆发。Meta、索尼、苹果、字节跳动等巨头纷纷入局,推动内容生态与硬件迭代共振。歌尔股份作为Meta Quest系列、索尼PS VR等主流VR设备的核心代工方,深度绑定头部客户,有望优先受益行业增长红利。
三、核心优势:垂直整合与精密制造能力
歌尔股份在VR/AR领域具备显著先发优势。1)整机代工:公司是全球VR头显出货量最大的ODM厂商,市占率超70%,具备从光学设计、声学方案到系统集成的全链条能力。2)光学模组:自研菲涅尔透镜、Pancake光学方案,并布局光波导、Micro-LED等前沿技术,可提供轻薄化、高清晰度显示模组。3)声学与传感器:微型扬声器、MEMS麦克风等组件广泛应用于VR/AR设备,提升沉浸式音频体验。4)垂直整合:通过收购、自建等方式整合产业链,有效控制成本与品质,构筑护城河。
四、财务与经营:短期承压,长期趋势向好
2022年受消费电子需求疲软及大客户订单调整影响,公司业绩短期波动。但2023年以来,随着VR新品发布及TWS耳机需求回暖,营收与利润逐步修复。研发投入持续加大,2022年研发费用超40亿元,占营收比例约5%。智能硬件业务占比已超60%,成为增长主引擎。中长期看,VR/AR渗透率提升将驱动业绩重回高增长轨道。
五、风险提示
1)VR/AR出货量不及预期;2)大客户依赖风险;3)行业竞争加剧,毛利率下滑;4)宏观经济下行影响消费电子需求;5)技术迭代风险。
六、投资建议:扬帆起航,前景可期
歌尔股份作为元宇宙硬件核心标的,在VR/AR整机代工及光学领域优势稳固。短期业绩波动不改长期成长逻辑。随着行业需求释放、新客户拓展及光学技术升级,公司有望迎来业绩与估值双升。建议关注VR新品周期及公司盈利修复节奏。
(注:本报告基于公开信息分析,不构成投资建议。)
如若转载,请注明出处:http://www.haisaas.com/product/28.html
更新时间:2026-09-17 13:12:27